Đồng hành cùng doanh nghiệp Việt vươn ra thế giới
Bảo vệ khoản phải thu cho doanh nghiệp tại Việt Nam, khi bán hàng công nợ xuất khẩu và nội địa.
Mở rộng thị trường – Gia tăng đối tác, Tối ưu giải pháp – Phát triển bền vững.
Khoản phải thu là tài sản lớn nhất của doanh nghiệp, nhưng thường không được bảo vệ.
Cho vay không lãiBán trả chậm mà mất cả gốc nếu người mua mất khả năng thanh toán.
Người mua ở xa, khó thẩm địnhDoanh nghiệp khó tự kiểm chứng năng lực tài chính của khách ở EU, Mỹ hay Đông Á.
Một khoản nợ xấu bằng nhiều năm lợi nhuậnVới biên lợi nhuận 5%, mất 1 tỷ đồng cần thêm 20 tỷ doanh thu để bù đắp.
Tấm khiên cho khoản phải thu. Nếu người mua không thanh toán, nhà bảo hiểm bồi thường phần lớn giá trị công nợ.
Chấm điểm năng lực tài chính từng khách và cấp hạn mức an toàn để bán trả chậm.
Người mua mất khả năng thanh toán hoặc chậm trả kéo dài, doanh nghiệp được bồi thường tới 90%.
Chào điều kiện trả chậm 30–90 ngày để giành đơn hàng mà đối thủ phải bỏ lỡ.
Mục tiêu là giúp doanh nghiệp tránh tổn thất từ sớm, không chỉ bồi thường.
Sức khoẻ tài chính từng người mua được cập nhật trong suốt hợp đồng, không chỉ lúc cấp hạn mức.
Người mua được theo dõi liên tục, biến động xấu được báo ngay.
Chuyên gia bản địa tại hơn 50 quốc gia thu hồi nợ thay doanh nghiệp.
Chuẩn quốc tế, minh bạch từng bước.
Doanh nghiệp gửi danh sách người mua. Mỗi người mua được cấp hạn mức bảo vệ tối đa.
Bán trả chậm bình thường. Người mua được giám sát và cảnh báo sớm liên tục.
Khi quá hạn, đội thu hồi nợ quốc tế vào cuộc: thương lượng trước, pháp lý sau.
Nếu người mua vẫn không thanh toán, doanh nghiệp nhận 85–90% giá trị công nợ.
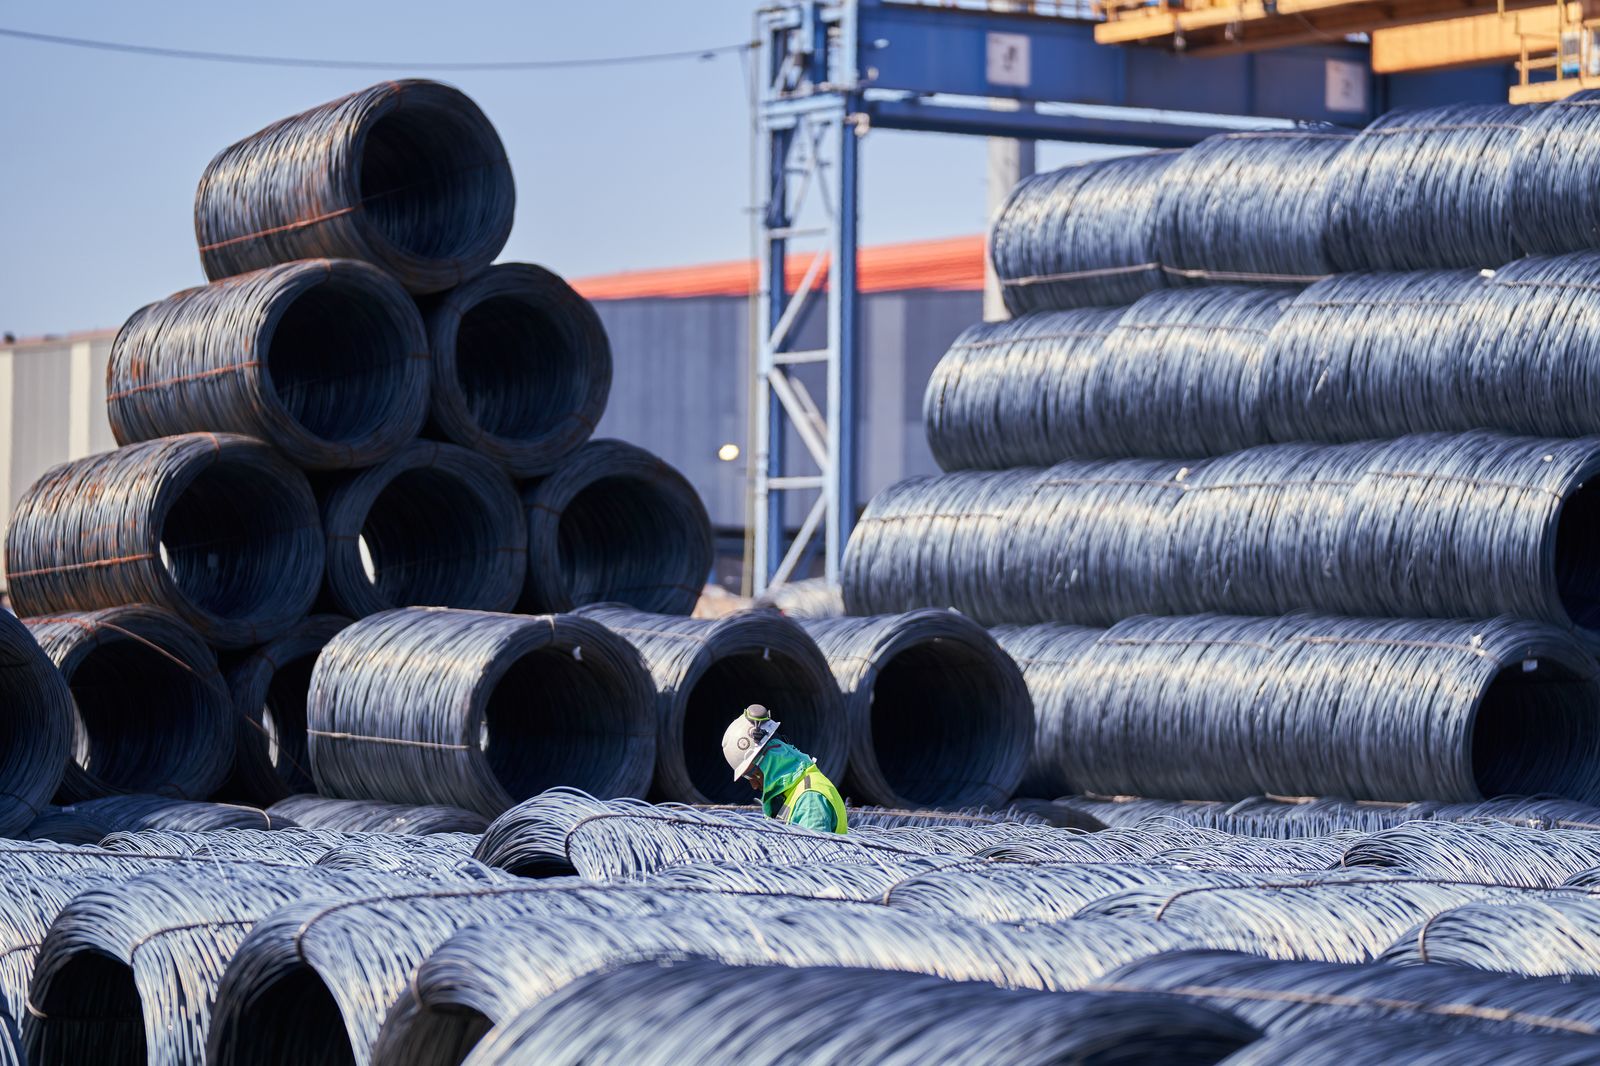
“Một doanh nghiệp thép, doanh thu khoảng 10 triệu euro, bán trả chậm cho 10 khách hàng trong nước. Hồ sơ bảo hiểm được thẩm định nhanh chóng, phí 0,25% doanh thu.”
* Số liệu minh hoạ từ một hồ sơ thực tế, đã ẩn danh.
Đơn bảo hiểm do nhà bảo hiểm được cấp phép tại Việt Nam phát hành, đứng sau là các tập đoàn bảo hiểm tín dụng thương mại hàng đầu thế giới.
Tập đoàn bảo hiểm tín dụng toàn cầu · Hà Lan
Tập đoàn bảo hiểm tín dụng toàn cầu · Pháp
 UIC
Tập đoàn bảo hiểm tín dụng toàn cầu · Tập đoàn Allianz
Logo thuộc sở hữu của các thương hiệu tương ứng, dùng để giới thiệu thị trường theo công bố công khai của từng hãng; không hàm ý xếp hạng hay liên kết độc quyền.
Ba công cụ, mỗi công cụ một thế mạnh.
| Tiêu chí | Bảo hiểm Công nợbảo vệ khoản phải thu | Thư tín dụng (L/C)ngân hàng cam kết thanh toán | Factoringbán khoản phải thu |
|---|---|---|---|
| Bản chất | Người mua không thanh toán, được bồi thường 85–90%. | Ngân hàng của người mua cam kết thanh toán theo bộ chứng từ. | Bán khoản phải thu để nhận tiền ngay. |
| Chi phí | Từ 0,1% doanh thu bán chịu. | 0,5–2% mỗi giao dịch, thường phải ký quỹ. | 1–10% giá trị hoá đơn. |
| Phạm vi | Cả danh mục người mua, quay vòng cả năm. | Từng giao dịch riêng lẻ. | Từng hoá đơn được chấp nhận. |
| Nhận tiền ngay? | Không, nhưng giúp vay và chiết khấu dễ hơn. | Khi giao hàng và đủ bộ chứng từ. | Có, ứng ngay 70–90%. |
| Với người mua | Không biết doanh nghiệp tham gia bảo hiểm, quan hệ giữ nguyên. | Nhiều thủ tục, ký quỹ, thường bị từ chối. | Được thông báo chuyển nợ, có thể e ngại. |
| Dịch vụ kèm theo | Thông tin tín nhiệm, cảnh báo và thu hồi nợ. | Không có. | Quản lý sổ nợ, nhắc thanh toán. |
| Rủi ro còn lại | Đồng chịu 10–15%, trừ tranh chấp thương mại. | Sai một chi tiết chứng từ, ngân hàng có thể từ chối. | Có truy đòi, rủi ro quay về doanh nghiệp. |
| Phù hợp khi | Bán trả chậm lặp lại cho nhiều người mua. | Giao dịch lớn, một lần, người mua mới. | Cần dòng tiền gấp. |
Minh bạch ngay từ đầu.
Mức bồi thường tối đa mỗi người mua, quay vòng khi thu được tiền.
Thường 85–90%. Phần còn lại doanh nghiệp đồng chịu.
Chậm thanh toán kéo dài: 90–180 ngày. Chi trả: 30–60 ngày.
Khai báo doanh thu và nợ quá hạn đúng kỳ hạn.
Một tỷ lệ nhỏ trên doanh thu bán chịu, tại Việt Nam thường từ 0,1%.
Người mua không biết doanh nghiệp tham gia bảo hiểm.
* Khung tham khảo theo thông lệ quốc tế. Điều khoản chính thức theo hợp đồng bảo hiểm phát hành cho từng hồ sơ.
Để lại thông tin, chúng tôi tư vấn không ràng buộc.