Quy trình bồi thường bảo hiểm công nợ diễn ra thế nào, mất bao lâu?
Bảo hiểm công nợ, còn gọi là bảo hiểm tín dụng thương mại, không trả tiền ngay lúc khách hàng chậm trả. Trước khi một khoản nợ đủ điều kiện được bồi thường, hợp đồng đặt ra một khoảng "thời gian chờ". Nếu khách hàng phá sản, nhà bảo hiểm chi trả sau khi xác minh, gần như không phải chờ. Nếu khách chỉ chây ì, còn sống nhưng không trả, thời gian chờ thường 90 đến 180 ngày kể từ ngày quá hạn (Nguồn: tradecreditpolicy.com). Tính trọn từ lúc báo nợ đến lúc tiền về tài khoản, phần lớn trường hợp mất vài tháng. Riêng tại Việt Nam, nếu hợp đồng không ghi thời hạn khác, doanh nghiệp bảo hiểm phải trả trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ (Điều 31, Luật Kinh doanh bảo hiểm 2022).
Bảo hiểm công nợ bồi thường trong trường hợp nào?
Sản phẩm này bảo vệ khoản phải thu của người bán khi người mua không trả tiền hàng. Có hai tình huống dẫn tới bồi thường, và hai tình huống này chạy theo hai đồng hồ khác nhau.
Thứ nhất là khách hàng mất khả năng thanh toán, phá sản hoặc bị mở thủ tục phá sản. Đây là tổn thất rõ ràng, nhà bảo hiểm chi trả sau khi xác minh tình trạng, không áp thời gian chờ (Nguồn: tradecreditpolicy.com).
Thứ hai là chây ì trả chậm, tiếng Anh gọi là protracted default. Khách vẫn hoạt động, chỉ là không trả. Trường hợp này khó xác định hơn, nên hợp đồng buộc phải qua một thời gian chờ để nhà bảo hiểm vừa xác minh vừa đòi nợ giúp. Coface mô tả thời gian chờ bắt đầu tính từ khi họ nhận được thông báo về khoản nợ, và khi hết thời gian đó khoản nợ mới đủ điều kiện được bồi thường (Nguồn: Coface).
Một điểm dễ bị bỏ qua: chỉ phần nợ nằm trong hạn mức tín dụng đã được cấp cho khách hàng đó mới được bảo vệ. Phần bán vượt hạn mức, hoặc bán khi tài khoản đã quá hạn nặng, thường không được tính.
Quy trình bồi thường gồm những bước nào?
Quy trình đi theo một chuỗi khá thống nhất giữa các nhà bảo hiểm lớn.
Bước đầu là báo nợ đúng hạn. Hợp đồng yêu cầu người bán thông báo khi một tài khoản vượt ngưỡng quá hạn, ngưỡng phổ biến là 60 ngày quá hạn (Nguồn: tradecreditpolicy.com). Báo trễ là một trong những lý do khiến claim bị chậm hoặc bị từ chối.
Tiếp theo là dừng giao hàng. Khi một khách đã quá hạn nặng, các lô hàng giao thêm cho khách đó thường không còn được bảo hiểm nữa (Nguồn: tradecreditpolicy.com). Bán tiếp lúc này là tự gánh rủi ro.
Sau đó là nộp hồ sơ. Bộ chứng từ cơ bản gồm hóa đơn, đơn đặt hàng có ký, bằng chứng giao hàng, sao kê công nợ và thư từ trao đổi với khách. Allianz Trade liệt kê đúng nhóm giấy tờ này khi hướng dẫn nộp claim (Nguồn: Allianz Trade).
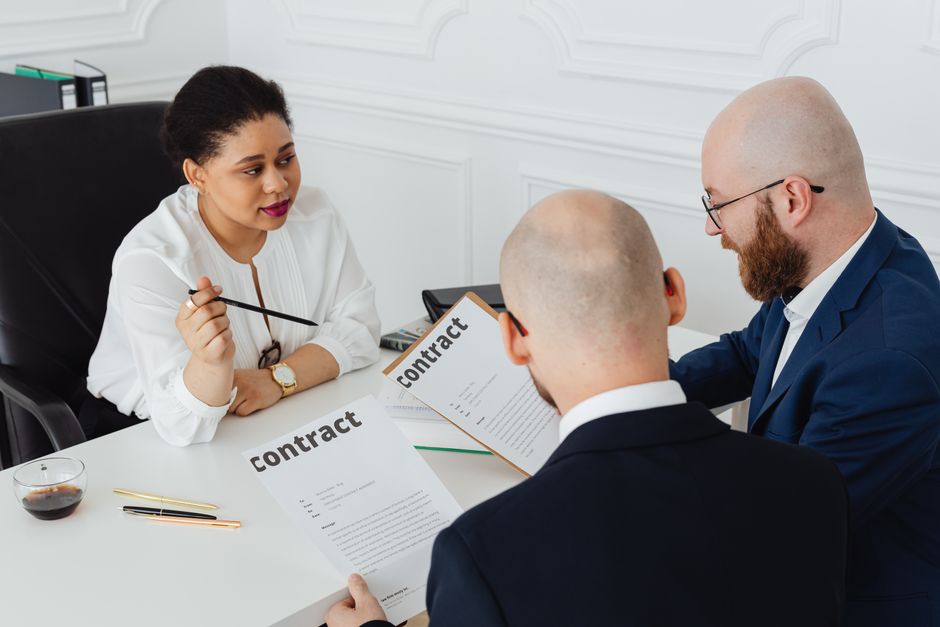 Ảnh: [kaboompics.com/](https://www.pexels.…, Pexels
Khi hồ sơ đã vào, nhà bảo hiểm tiếp quản việc thu hồi. Coface cho biết họ bắt đầu quá trình đòi nợ ngay trong thời gian chờ, thay vì để người bán tự xoay (Nguồn: Coface). Nếu đòi được một phần trước khi hết thời gian chờ, phần đó trừ vào số phải bồi thường. Nếu không đòi được, khoản nợ được chi trả theo tỷ lệ trong hợp đồng, và quyền đòi nợ chuyển sang nhà bảo hiểm.
Mất bao lâu để nhận được tiền?
Không có một con số đúng cho mọi hợp đồng, nhưng có các mốc tham chiếu công khai.
Với khách chây ì, phần lớn thời gian nằm ở thời gian chờ, thường 90 đến 180 ngày kể từ ngày quá hạn (Nguồn: tradecreditpolicy.com). Với khách phá sản, không có khoảng chờ này, nên nhanh hơn nhiều.
Về tốc độ xử lý của chính nhà bảo hiểm, Allianz Trade công bố khách nhận được đánh giá sơ bộ về claim trong vòng 5 ngày làm việc, và nêu mục tiêu chi trả của họ như sau:
Our aim is to pay you within 60 days of the date of loss.
Allianz Trade, trang dịch vụ bồi thường (allianz-trade.com)
Đây là mục tiêu Allianz Trade tự đặt trên trang của họ, không phải cam kết của PinaX, và thời hạn thật nằm trong hợp đồng của từng doanh nghiệp.
Tại Việt Nam, khung pháp lý còn chặt hơn về khâu cuối. Theo Điều 31 Luật Kinh doanh bảo hiểm 2022, nếu hợp đồng không thỏa thuận thời hạn thì doanh nghiệp bảo hiểm phải bồi thường trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ, chậm trả thì phải trả thêm lãi trên số tiền chậm (Nguồn: thuvienphapluat). Người bán cũng có tối đa 1 năm kể từ ngày xảy ra sự kiện bảo hiểm để nộp hồ sơ yêu cầu bồi thường (Điều 30, cùng luật).
Gộp lại, cái quyết định "mất bao lâu" không phải tốc độ đánh máy của nhà bảo hiểm. Nó là loại tổn thất, và việc người bán có báo nợ đúng hạn với hồ sơ đủ hay không.
Được bồi thường bao nhiêu phần trăm khoản nợ?
Bảo hiểm công nợ gần như không bao giờ trả 100% một cách mặc định. Allianz Trade công bố mức bồi thường dao động 80% đến 100% khoản nợ tùy loại hợp đồng và cách quản trị công nợ của doanh nghiệp (Nguồn: Allianz Trade). Mức phổ biến trên thị trường mà các tài liệu ngành nêu là khoảng 85% đến 95% phần được bảo hiểm (Nguồn: tradecreditpolicy.com). Phần còn lại là mức giữ lại của chính người bán, để họ vẫn có động lực chọn khách và đòi nợ cẩn thận.
Đây đều là con số nhà bảo hiểm công bố, tỷ lệ áp cho một doanh nghiệp cụ thể nằm trong hợp đồng của doanh nghiệp đó.
Vì sao có claim bị chậm hoặc bị từ chối?
Phần lớn trục trặc không đến từ nhà bảo hiểm, mà từ chỗ hợp đồng đã ghi rõ nhưng người bán không để ý. Các lý do hay gặp là tranh chấp về khoản nợ, bán vượt hạn mức tín dụng đã cấp, tự ý gia hạn cho khách ngoài phạm vi cho phép, báo nợ trễ, và tiếp tục giao hàng sau khi lẽ ra phải dừng (Nguồn: tradecreditpolicy.com).
 Ảnh: Nhựt Nguyên Trần, Pexels
Điểm chung của năm lỗi này là chúng nằm sẵn trong điều khoản, chỉ là ít ai đọc kỹ trước khi ký. Đây là chỗ một nền tảng như PinaX tạo khác biệt: là nền tảng insurtech minh bạch bồi thường, PinaX dùng AI đọc hợp đồng để nói rõ doanh nghiệp được bảo vệ điều gì và điều khoản nào cần lưu ý, rồi đồng hành ba chặng trước khi ký, trong thời hạn hợp đồng và khi cần bồi thường, nhằm giảm thiểu tối đa việc bị từ chối bồi thường. Nói cách khác, mốc báo nợ 60 ngày hay nghĩa vụ dừng giao hàng cần được cảnh báo trước khi trễ, chứ không phải phát hiện lúc nộp claim.
Nếu bạn còn phân vân giữa các cách tiếp cận, có thể tham khảo thêm bài về việc nên dùng môi giới hay nền tảng trung gian khi mua bảo hiểm doanh nghiệp, và bài giải thích dịch vụ AI tư vấn và so khớp bảo hiểm cho doanh nghiệp.
FAQ
Bảo hiểm công nợ và bảo hiểm khoản phải thu có phải một không? Là một. Đây là các tên gọi khác nhau của bảo hiểm tín dụng thương mại, sản phẩm bảo vệ tiền hàng bán chịu khi người mua không trả.
Khách hàng chậm trả mấy ngày thì được bồi thường? Chậm trả không tự động thành bồi thường. Với khách chây ì, hợp đồng thường đặt thời gian chờ 90 đến 180 ngày kể từ ngày quá hạn trước khi khoản nợ đủ điều kiện chi trả (Nguồn: tradecreditpolicy.com). Với khách phá sản thì nhanh hơn vì không phải chờ.
Có phải cứ khách không trả là chắc chắn được bồi thường? Không. Khoản nợ phải nằm trong hạn mức đã được cấp, phải được báo nợ đúng hạn và có đủ hồ sơ. Bán vượt hạn mức, báo trễ hoặc giao hàng tiếp sau khi phải dừng là những lý do khiến claim bị từ chối (Nguồn: tradecreditpolicy.com).
Ở Việt Nam, luật quy định bao lâu phải trả tiền bồi thường? Theo Điều 31 Luật Kinh doanh bảo hiểm 2022, nếu hợp đồng không thỏa thuận khác thì doanh nghiệp bảo hiểm phải bồi thường trong 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, chậm trả thì trả thêm lãi (Nguồn: thuvienphapluat).
Được bồi thường bao nhiêu phần trăm? Allianz Trade công bố mức 80% đến 100% tùy hợp đồng, thị trường phổ biến khoảng 85% đến 95% phần được bảo hiểm (Nguồn: Allianz Trade, tradecreditpolicy.com). Tỷ lệ thật ghi trong hợp đồng của từng doanh nghiệp.
Nguồn
This article is currently available in Vietnamese only. The Vietnamese text is shown below.
Quy trình bồi thường bảo hiểm công nợ diễn ra thế nào, mất bao lâu?
Bảo hiểm công nợ, còn gọi là bảo hiểm tín dụng thương mại, không trả tiền ngay lúc khách hàng chậm trả. Trước khi một khoản nợ đủ điều kiện được bồi thường, hợp đồng đặt ra một khoảng "thời gian chờ". Nếu khách hàng phá sản, nhà bảo hiểm chi trả sau khi xác minh, gần như không phải chờ. Nếu khách chỉ chây ì, còn sống nhưng không trả, thời gian chờ thường 90 đến 180 ngày kể từ ngày quá hạn (Nguồn: tradecreditpolicy.com). Tính trọn từ lúc báo nợ đến lúc tiền về tài khoản, phần lớn trường hợp mất vài tháng. Riêng tại Việt Nam, nếu hợp đồng không ghi thời hạn khác, doanh nghiệp bảo hiểm phải trả trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ (Điều 31, Luật Kinh doanh bảo hiểm 2022).
Bảo hiểm công nợ bồi thường trong trường hợp nào?
Sản phẩm này bảo vệ khoản phải thu của người bán khi người mua không trả tiền hàng. Có hai tình huống dẫn tới bồi thường, và hai tình huống này chạy theo hai đồng hồ khác nhau.
Thứ nhất là khách hàng mất khả năng thanh toán, phá sản hoặc bị mở thủ tục phá sản. Đây là tổn thất rõ ràng, nhà bảo hiểm chi trả sau khi xác minh tình trạng, không áp thời gian chờ (Nguồn: tradecreditpolicy.com).
Thứ hai là chây ì trả chậm, tiếng Anh gọi là protracted default. Khách vẫn hoạt động, chỉ là không trả. Trường hợp này khó xác định hơn, nên hợp đồng buộc phải qua một thời gian chờ để nhà bảo hiểm vừa xác minh vừa đòi nợ giúp. Coface mô tả thời gian chờ bắt đầu tính từ khi họ nhận được thông báo về khoản nợ, và khi hết thời gian đó khoản nợ mới đủ điều kiện được bồi thường (Nguồn: Coface).
Một điểm dễ bị bỏ qua: chỉ phần nợ nằm trong hạn mức tín dụng đã được cấp cho khách hàng đó mới được bảo vệ. Phần bán vượt hạn mức, hoặc bán khi tài khoản đã quá hạn nặng, thường không được tính.
Quy trình bồi thường gồm những bước nào?
Quy trình đi theo một chuỗi khá thống nhất giữa các nhà bảo hiểm lớn.
Bước đầu là báo nợ đúng hạn. Hợp đồng yêu cầu người bán thông báo khi một tài khoản vượt ngưỡng quá hạn, ngưỡng phổ biến là 60 ngày quá hạn (Nguồn: tradecreditpolicy.com). Báo trễ là một trong những lý do khiến claim bị chậm hoặc bị từ chối.
Tiếp theo là dừng giao hàng. Khi một khách đã quá hạn nặng, các lô hàng giao thêm cho khách đó thường không còn được bảo hiểm nữa (Nguồn: tradecreditpolicy.com). Bán tiếp lúc này là tự gánh rủi ro.
Sau đó là nộp hồ sơ. Bộ chứng từ cơ bản gồm hóa đơn, đơn đặt hàng có ký, bằng chứng giao hàng, sao kê công nợ và thư từ trao đổi với khách. Allianz Trade liệt kê đúng nhóm giấy tờ này khi hướng dẫn nộp claim (Nguồn: Allianz Trade).
Ảnh: [kaboompics.com/](https://www.pexels.…, Pexels
Khi hồ sơ đã vào, nhà bảo hiểm tiếp quản việc thu hồi. Coface cho biết họ bắt đầu quá trình đòi nợ ngay trong thời gian chờ, thay vì để người bán tự xoay (Nguồn: Coface). Nếu đòi được một phần trước khi hết thời gian chờ, phần đó trừ vào số phải bồi thường. Nếu không đòi được, khoản nợ được chi trả theo tỷ lệ trong hợp đồng, và quyền đòi nợ chuyển sang nhà bảo hiểm.
Mất bao lâu để nhận được tiền?
Không có một con số đúng cho mọi hợp đồng, nhưng có các mốc tham chiếu công khai.
Với khách chây ì, phần lớn thời gian nằm ở thời gian chờ, thường 90 đến 180 ngày kể từ ngày quá hạn (Nguồn: tradecreditpolicy.com). Với khách phá sản, không có khoảng chờ này, nên nhanh hơn nhiều.
Về tốc độ xử lý của chính nhà bảo hiểm, Allianz Trade công bố khách nhận được đánh giá sơ bộ về claim trong vòng 5 ngày làm việc, và nêu mục tiêu chi trả của họ như sau:
Our aim is to pay you within 60 days of the date of loss.
Allianz Trade, trang dịch vụ bồi thường (allianz-trade.com)
Đây là mục tiêu Allianz Trade tự đặt trên trang của họ, không phải cam kết của PinaX, và thời hạn thật nằm trong hợp đồng của từng doanh nghiệp.
Tại Việt Nam, khung pháp lý còn chặt hơn về khâu cuối. Theo Điều 31 Luật Kinh doanh bảo hiểm 2022, nếu hợp đồng không thỏa thuận thời hạn thì doanh nghiệp bảo hiểm phải bồi thường trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ, chậm trả thì phải trả thêm lãi trên số tiền chậm (Nguồn: thuvienphapluat). Người bán cũng có tối đa 1 năm kể từ ngày xảy ra sự kiện bảo hiểm để nộp hồ sơ yêu cầu bồi thường (Điều 30, cùng luật).
Gộp lại, cái quyết định "mất bao lâu" không phải tốc độ đánh máy của nhà bảo hiểm. Nó là loại tổn thất, và việc người bán có báo nợ đúng hạn với hồ sơ đủ hay không.
Được bồi thường bao nhiêu phần trăm khoản nợ?
Bảo hiểm công nợ gần như không bao giờ trả 100% một cách mặc định. Allianz Trade công bố mức bồi thường dao động 80% đến 100% khoản nợ tùy loại hợp đồng và cách quản trị công nợ của doanh nghiệp (Nguồn: Allianz Trade). Mức phổ biến trên thị trường mà các tài liệu ngành nêu là khoảng 85% đến 95% phần được bảo hiểm (Nguồn: tradecreditpolicy.com). Phần còn lại là mức giữ lại của chính người bán, để họ vẫn có động lực chọn khách và đòi nợ cẩn thận.
Đây đều là con số nhà bảo hiểm công bố, tỷ lệ áp cho một doanh nghiệp cụ thể nằm trong hợp đồng của doanh nghiệp đó.
Vì sao có claim bị chậm hoặc bị từ chối?
Phần lớn trục trặc không đến từ nhà bảo hiểm, mà từ chỗ hợp đồng đã ghi rõ nhưng người bán không để ý. Các lý do hay gặp là tranh chấp về khoản nợ, bán vượt hạn mức tín dụng đã cấp, tự ý gia hạn cho khách ngoài phạm vi cho phép, báo nợ trễ, và tiếp tục giao hàng sau khi lẽ ra phải dừng (Nguồn: tradecreditpolicy.com).
Ảnh: Nhựt Nguyên Trần, Pexels
Điểm chung của năm lỗi này là chúng nằm sẵn trong điều khoản, chỉ là ít ai đọc kỹ trước khi ký. Đây là chỗ một nền tảng như PinaX tạo khác biệt: là nền tảng insurtech minh bạch bồi thường, PinaX dùng AI đọc hợp đồng để nói rõ doanh nghiệp được bảo vệ điều gì và điều khoản nào cần lưu ý, rồi đồng hành ba chặng trước khi ký, trong thời hạn hợp đồng và khi cần bồi thường, nhằm giảm thiểu tối đa việc bị từ chối bồi thường. Nói cách khác, mốc báo nợ 60 ngày hay nghĩa vụ dừng giao hàng cần được cảnh báo trước khi trễ, chứ không phải phát hiện lúc nộp claim.
Nếu bạn còn phân vân giữa các cách tiếp cận, có thể tham khảo thêm bài về việc nên dùng môi giới hay nền tảng trung gian khi mua bảo hiểm doanh nghiệp, và bài giải thích dịch vụ AI tư vấn và so khớp bảo hiểm cho doanh nghiệp.
FAQ
Bảo hiểm công nợ và bảo hiểm khoản phải thu có phải một không? Là một. Đây là các tên gọi khác nhau của bảo hiểm tín dụng thương mại, sản phẩm bảo vệ tiền hàng bán chịu khi người mua không trả.
Khách hàng chậm trả mấy ngày thì được bồi thường? Chậm trả không tự động thành bồi thường. Với khách chây ì, hợp đồng thường đặt thời gian chờ 90 đến 180 ngày kể từ ngày quá hạn trước khi khoản nợ đủ điều kiện chi trả (Nguồn: tradecreditpolicy.com). Với khách phá sản thì nhanh hơn vì không phải chờ.
Có phải cứ khách không trả là chắc chắn được bồi thường? Không. Khoản nợ phải nằm trong hạn mức đã được cấp, phải được báo nợ đúng hạn và có đủ hồ sơ. Bán vượt hạn mức, báo trễ hoặc giao hàng tiếp sau khi phải dừng là những lý do khiến claim bị từ chối (Nguồn: tradecreditpolicy.com).
Ở Việt Nam, luật quy định bao lâu phải trả tiền bồi thường? Theo Điều 31 Luật Kinh doanh bảo hiểm 2022, nếu hợp đồng không thỏa thuận khác thì doanh nghiệp bảo hiểm phải bồi thường trong 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, chậm trả thì trả thêm lãi (Nguồn: thuvienphapluat).
Được bồi thường bao nhiêu phần trăm? Allianz Trade công bố mức 80% đến 100% tùy hợp đồng, thị trường phổ biến khoảng 85% đến 95% phần được bảo hiểm (Nguồn: Allianz Trade, tradecreditpolicy.com). Tỷ lệ thật ghi trong hợp đồng của từng doanh nghiệp.
Nguồn
本文目前仅有越南语版本,以下为越南语原文。
Quy trình bồi thường bảo hiểm công nợ diễn ra thế nào, mất bao lâu?
Bảo hiểm công nợ, còn gọi là bảo hiểm tín dụng thương mại, không trả tiền ngay lúc khách hàng chậm trả. Trước khi một khoản nợ đủ điều kiện được bồi thường, hợp đồng đặt ra một khoảng "thời gian chờ". Nếu khách hàng phá sản, nhà bảo hiểm chi trả sau khi xác minh, gần như không phải chờ. Nếu khách chỉ chây ì, còn sống nhưng không trả, thời gian chờ thường 90 đến 180 ngày kể từ ngày quá hạn (Nguồn: tradecreditpolicy.com). Tính trọn từ lúc báo nợ đến lúc tiền về tài khoản, phần lớn trường hợp mất vài tháng. Riêng tại Việt Nam, nếu hợp đồng không ghi thời hạn khác, doanh nghiệp bảo hiểm phải trả trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ (Điều 31, Luật Kinh doanh bảo hiểm 2022).
Bảo hiểm công nợ bồi thường trong trường hợp nào?
Sản phẩm này bảo vệ khoản phải thu của người bán khi người mua không trả tiền hàng. Có hai tình huống dẫn tới bồi thường, và hai tình huống này chạy theo hai đồng hồ khác nhau.
Thứ nhất là khách hàng mất khả năng thanh toán, phá sản hoặc bị mở thủ tục phá sản. Đây là tổn thất rõ ràng, nhà bảo hiểm chi trả sau khi xác minh tình trạng, không áp thời gian chờ (Nguồn: tradecreditpolicy.com).
Thứ hai là chây ì trả chậm, tiếng Anh gọi là protracted default. Khách vẫn hoạt động, chỉ là không trả. Trường hợp này khó xác định hơn, nên hợp đồng buộc phải qua một thời gian chờ để nhà bảo hiểm vừa xác minh vừa đòi nợ giúp. Coface mô tả thời gian chờ bắt đầu tính từ khi họ nhận được thông báo về khoản nợ, và khi hết thời gian đó khoản nợ mới đủ điều kiện được bồi thường (Nguồn: Coface).
Một điểm dễ bị bỏ qua: chỉ phần nợ nằm trong hạn mức tín dụng đã được cấp cho khách hàng đó mới được bảo vệ. Phần bán vượt hạn mức, hoặc bán khi tài khoản đã quá hạn nặng, thường không được tính.
Quy trình bồi thường gồm những bước nào?
Quy trình đi theo một chuỗi khá thống nhất giữa các nhà bảo hiểm lớn.
Bước đầu là báo nợ đúng hạn. Hợp đồng yêu cầu người bán thông báo khi một tài khoản vượt ngưỡng quá hạn, ngưỡng phổ biến là 60 ngày quá hạn (Nguồn: tradecreditpolicy.com). Báo trễ là một trong những lý do khiến claim bị chậm hoặc bị từ chối.
Tiếp theo là dừng giao hàng. Khi một khách đã quá hạn nặng, các lô hàng giao thêm cho khách đó thường không còn được bảo hiểm nữa (Nguồn: tradecreditpolicy.com). Bán tiếp lúc này là tự gánh rủi ro.
Sau đó là nộp hồ sơ. Bộ chứng từ cơ bản gồm hóa đơn, đơn đặt hàng có ký, bằng chứng giao hàng, sao kê công nợ và thư từ trao đổi với khách. Allianz Trade liệt kê đúng nhóm giấy tờ này khi hướng dẫn nộp claim (Nguồn: Allianz Trade).
Ảnh: [kaboompics.com/](https://www.pexels.…, Pexels
Khi hồ sơ đã vào, nhà bảo hiểm tiếp quản việc thu hồi. Coface cho biết họ bắt đầu quá trình đòi nợ ngay trong thời gian chờ, thay vì để người bán tự xoay (Nguồn: Coface). Nếu đòi được một phần trước khi hết thời gian chờ, phần đó trừ vào số phải bồi thường. Nếu không đòi được, khoản nợ được chi trả theo tỷ lệ trong hợp đồng, và quyền đòi nợ chuyển sang nhà bảo hiểm.
Mất bao lâu để nhận được tiền?
Không có một con số đúng cho mọi hợp đồng, nhưng có các mốc tham chiếu công khai.
Với khách chây ì, phần lớn thời gian nằm ở thời gian chờ, thường 90 đến 180 ngày kể từ ngày quá hạn (Nguồn: tradecreditpolicy.com). Với khách phá sản, không có khoảng chờ này, nên nhanh hơn nhiều.
Về tốc độ xử lý của chính nhà bảo hiểm, Allianz Trade công bố khách nhận được đánh giá sơ bộ về claim trong vòng 5 ngày làm việc, và nêu mục tiêu chi trả của họ như sau:
Our aim is to pay you within 60 days of the date of loss.
Allianz Trade, trang dịch vụ bồi thường (allianz-trade.com)
Đây là mục tiêu Allianz Trade tự đặt trên trang của họ, không phải cam kết của PinaX, và thời hạn thật nằm trong hợp đồng của từng doanh nghiệp.
Tại Việt Nam, khung pháp lý còn chặt hơn về khâu cuối. Theo Điều 31 Luật Kinh doanh bảo hiểm 2022, nếu hợp đồng không thỏa thuận thời hạn thì doanh nghiệp bảo hiểm phải bồi thường trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ, chậm trả thì phải trả thêm lãi trên số tiền chậm (Nguồn: thuvienphapluat). Người bán cũng có tối đa 1 năm kể từ ngày xảy ra sự kiện bảo hiểm để nộp hồ sơ yêu cầu bồi thường (Điều 30, cùng luật).
Gộp lại, cái quyết định "mất bao lâu" không phải tốc độ đánh máy của nhà bảo hiểm. Nó là loại tổn thất, và việc người bán có báo nợ đúng hạn với hồ sơ đủ hay không.
Được bồi thường bao nhiêu phần trăm khoản nợ?
Bảo hiểm công nợ gần như không bao giờ trả 100% một cách mặc định. Allianz Trade công bố mức bồi thường dao động 80% đến 100% khoản nợ tùy loại hợp đồng và cách quản trị công nợ của doanh nghiệp (Nguồn: Allianz Trade). Mức phổ biến trên thị trường mà các tài liệu ngành nêu là khoảng 85% đến 95% phần được bảo hiểm (Nguồn: tradecreditpolicy.com). Phần còn lại là mức giữ lại của chính người bán, để họ vẫn có động lực chọn khách và đòi nợ cẩn thận.
Đây đều là con số nhà bảo hiểm công bố, tỷ lệ áp cho một doanh nghiệp cụ thể nằm trong hợp đồng của doanh nghiệp đó.
Vì sao có claim bị chậm hoặc bị từ chối?
Phần lớn trục trặc không đến từ nhà bảo hiểm, mà từ chỗ hợp đồng đã ghi rõ nhưng người bán không để ý. Các lý do hay gặp là tranh chấp về khoản nợ, bán vượt hạn mức tín dụng đã cấp, tự ý gia hạn cho khách ngoài phạm vi cho phép, báo nợ trễ, và tiếp tục giao hàng sau khi lẽ ra phải dừng (Nguồn: tradecreditpolicy.com).
Ảnh: Nhựt Nguyên Trần, Pexels
Điểm chung của năm lỗi này là chúng nằm sẵn trong điều khoản, chỉ là ít ai đọc kỹ trước khi ký. Đây là chỗ một nền tảng như PinaX tạo khác biệt: là nền tảng insurtech minh bạch bồi thường, PinaX dùng AI đọc hợp đồng để nói rõ doanh nghiệp được bảo vệ điều gì và điều khoản nào cần lưu ý, rồi đồng hành ba chặng trước khi ký, trong thời hạn hợp đồng và khi cần bồi thường, nhằm giảm thiểu tối đa việc bị từ chối bồi thường. Nói cách khác, mốc báo nợ 60 ngày hay nghĩa vụ dừng giao hàng cần được cảnh báo trước khi trễ, chứ không phải phát hiện lúc nộp claim.
Nếu bạn còn phân vân giữa các cách tiếp cận, có thể tham khảo thêm bài về việc nên dùng môi giới hay nền tảng trung gian khi mua bảo hiểm doanh nghiệp, và bài giải thích dịch vụ AI tư vấn và so khớp bảo hiểm cho doanh nghiệp.
FAQ
Bảo hiểm công nợ và bảo hiểm khoản phải thu có phải một không? Là một. Đây là các tên gọi khác nhau của bảo hiểm tín dụng thương mại, sản phẩm bảo vệ tiền hàng bán chịu khi người mua không trả.
Khách hàng chậm trả mấy ngày thì được bồi thường? Chậm trả không tự động thành bồi thường. Với khách chây ì, hợp đồng thường đặt thời gian chờ 90 đến 180 ngày kể từ ngày quá hạn trước khi khoản nợ đủ điều kiện chi trả (Nguồn: tradecreditpolicy.com). Với khách phá sản thì nhanh hơn vì không phải chờ.
Có phải cứ khách không trả là chắc chắn được bồi thường? Không. Khoản nợ phải nằm trong hạn mức đã được cấp, phải được báo nợ đúng hạn và có đủ hồ sơ. Bán vượt hạn mức, báo trễ hoặc giao hàng tiếp sau khi phải dừng là những lý do khiến claim bị từ chối (Nguồn: tradecreditpolicy.com).
Ở Việt Nam, luật quy định bao lâu phải trả tiền bồi thường? Theo Điều 31 Luật Kinh doanh bảo hiểm 2022, nếu hợp đồng không thỏa thuận khác thì doanh nghiệp bảo hiểm phải bồi thường trong 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, chậm trả thì trả thêm lãi (Nguồn: thuvienphapluat).
Được bồi thường bao nhiêu phần trăm? Allianz Trade công bố mức 80% đến 100% tùy hợp đồng, thị trường phổ biến khoảng 85% đến 95% phần được bảo hiểm (Nguồn: Allianz Trade, tradecreditpolicy.com). Tỷ lệ thật ghi trong hợp đồng của từng doanh nghiệp.